2025 연말정산 총정리|올해 바뀐 공제·절세 포인트
연말정산 시즌이 다가오면서 올해 달라진 공제 혜택과 절세 전략을 미리 확인하면 환급액을 최대화할 수 있습니다.
올해는 공제 항목이 다양하게 확대되면서, 조금만 계획해도 환급액 차이가 커질 수 있습니다.
특히 결제수단별 공제율, 의료비 결제일 기준, 청년형 장기펀드 공제는 반드시 챙겨야 할 핵심입니다.
1. 홈택스 ‘연말정산 미리보기’로 절세
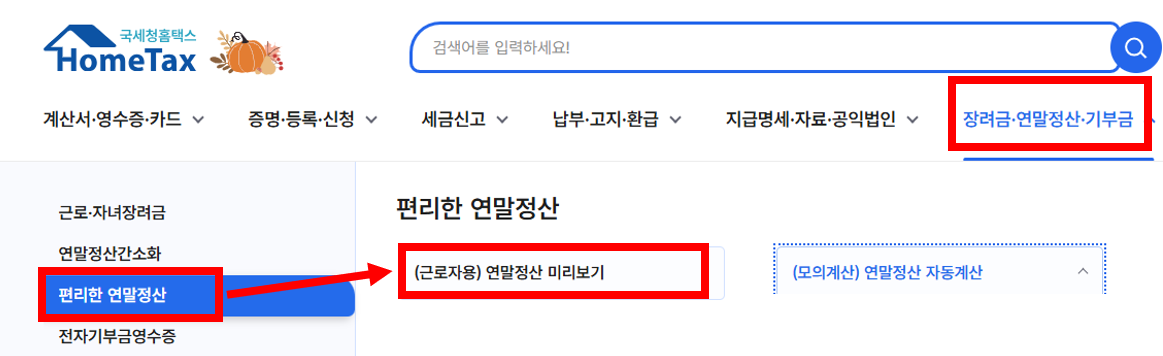
국세청 홈택스에서 연말정산 미리보기를 활용하면, 올해 사용한 카드·현금영수증 내역과 예상 절감세액을 미리 확인할 수 있습니다.
방법:
- 홈택스 접속 → 본인 인증
- 장려금,연말정산,기부금 → 편리한 연말정산 → 연말정산 미리보기
- 예상 절감세액 확인
Tip: 남은 기간의 지출을 시뮬레이션하면, 결제수단 조정만으로 절세 효과를 극대화할 수 있습니다.
2. 결제수단별 공제 전략
공제율은 다음과 같습니다.
- 공제액 순서: 현금영수증(전통시장·대중교통) > 체크카드 > 신용카드
- 결제수단별 공제율
| 결제수단 | 공제율 |
| 신용카드 | 15% |
| 체크카드 | 30% |
| 현금영수증(전통시장·대중교통 포함) | 40% |
즉, 같은 금액을 사용해도 전통시장과 대중교통은 현금영수증으로 결제할수록 유리합니다.
남은 기간에는 체크카드와 현금영수증 사용 비중을 늘려야 절세 효과가 커집니다.
💡 예시 .
전통시장 사용액을 10만 원 → 50만 원으로 조정하면,
절감세액이 3만 원 → 5만 원으로 증가합니다.
3. 자녀세액공제 확대
2025년부터는 자녀 수에 따라 공제 금액이 추가 인상되었습니다.
| 자녀 수 | 공제금액 |
| 1명 | 25만 원 |
| 2명 | 30만 원 |
| 3명 이상 | 최대 40만 원 |
4. 의료비 공제는 ‘결제일’이 기준입니다
의료비는 진료받은 날이 아니라 결제일 기준으로 공제됩니다.
따라서 11월 내 결제를 완료하면 올해 공제에 반영되고,
12월 진료라도 결제가 내년으로 넘어가면 내년 공제에 포함됩니다.
5. 청년형 장기펀드와 신규 공제 혜택
- 청년형 장기펀드: 납입액 기준 최대 36만 원 세액공제 가능
- 청약저축 공제: 배우자 포함 가능, 총급여 7천만 원 이하 대상
- 기부금 공제: 고향사랑 기부금 한도 2천만 원으로 확대
👉 같은 금액을 써도 기부처나 사용처에 따라 환급액이 달라질 수 있습니다.
6. 기본공제 구조 (2024년과 동일)
- 본인, 배우자, 부양가족 포함
- 연령·소득 요건 충족 시 기본공제 적용
- 추가공제(경로우대, 장애인, 한부모 등)는 중복 가능
7. 연말정산 준비 체크리스트
✅ 홈택스 미리보기로 예상 환급액 확인
✅ 현금·체크카드 지출 비중 확대
✅ 의료비 결제는 11월 내 처리
✅ 자녀세액·청약저축·기부금 증빙 미리 준비
✅ 청년형 장기펀드 납입액 점검
8. 요약
- 2025년 핵심 포인트: 자녀·기부·주거·펀드 공제 확대
- 의료비는 결제일 기준, 11월 결제가 유리
- 결제수단별 공제율을 활용해 절감세액 극대화
- 홈택스 미리보기로 환급 예상액을 조정
연말정산은 단순히 세금을 돌려받는 절차가 아니라, 올해 어디에 얼마나 썼는지 돌아보고 내년 절세 전략을 세우는 기회입니다. 지금 홈택스에서 미리보기 서비스를 이용해 결제수단, 의료비 결제 시점, 기부금 공제 한도 등을 점검해 두면 12월 막판에 급하게 움직이지 않아도 됩니다.
특히 올해는
- 자녀세액공제 확대
- 청약저축 공제 대상 확대
- 고향사랑 기부금 한도 상향
- 청년형 장기펀드 세액공제 신설
이 네 가지가 환급액 차이를 만드는 핵심 변수입니다.
👉 이번 달 안에 지출 패턴을 조정하고 증빙자료를 챙기면, ‘13월의 보너스’라는 말처럼 실제 환급액이 눈에 띄게 달라질 거예요.